刀尖上的革新:群雄争霸,谁与争锋
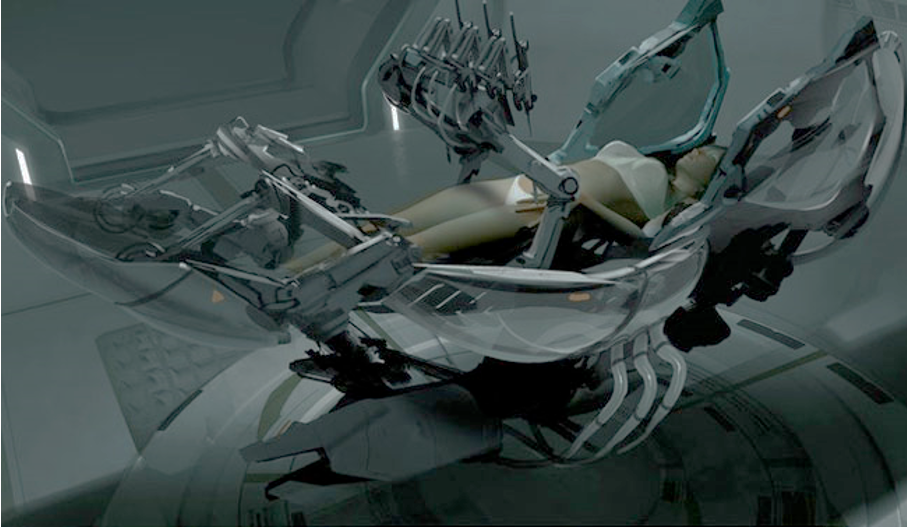
科幻电影《普罗米修斯》中,全自动手术机器人取出异形胚胎的情节令人印象深刻。现实中的达芬奇等腔镜手术系统主要是由外科医生操作的机器人辅助平台,并非电影式自主诊断、全自动手术设备。
达芬奇系统在2000年获得美国FDA许可,推动机器人辅助腔镜手术商业化。三维成像、高清显示和灵活器械支持医生操作。原稿引用“未来五年35%手术有机器人参与”的预测,但未提供可核出处或预测基准年,不能作当前使用率。
作为下一代外科手术的新方式,手术机器人已成为医疗装备产业中最热门的细分赛道之一,医疗革命,传奇革新,未来无限!
腔镜手术机器人:刀尖上的科技革新
#01:腹腔手术进化史:从腔镜时代迈入机器人时代
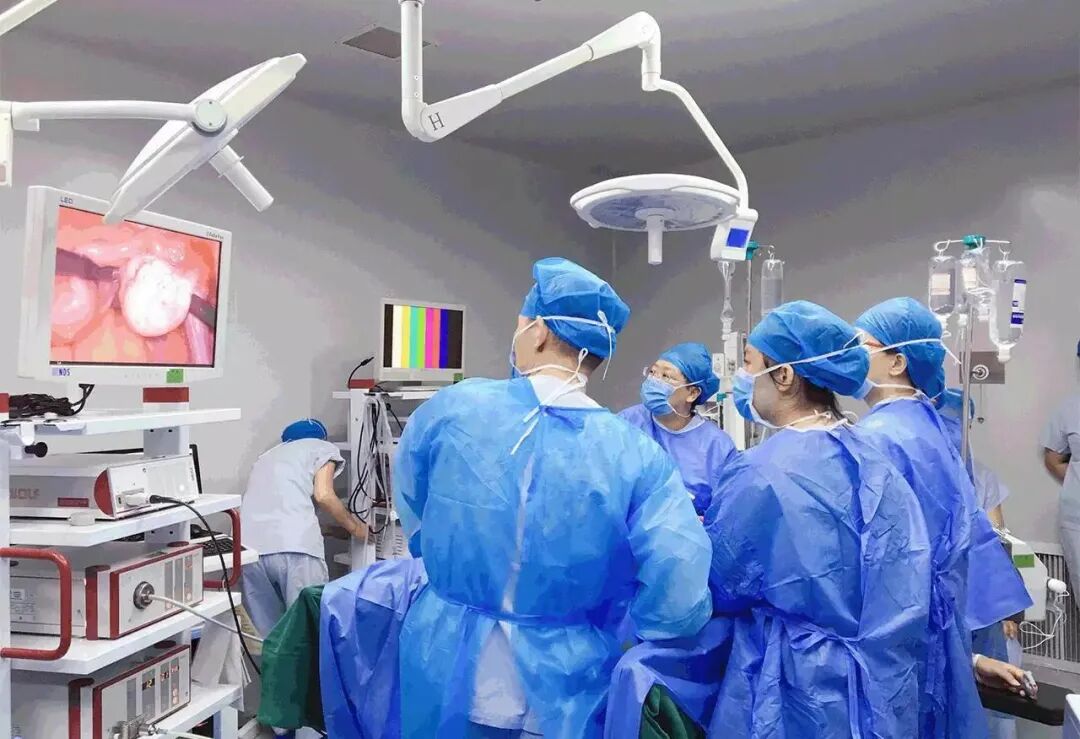
【腹腔镜手术时代】:腹腔镜手术出现于上世纪80年代,一般需要3到5个皮肤切口用于插入手术器械、腹腔镜等,故被称为“多孔腹腔镜”。
相比开放式手术,多孔腹腔镜手术减轻了病人的术后痛苦、缩短了病人的住院时间、改善了患部术后外观,因而得到了广泛的应用。
腹腔镜手术仍可能发生出血、感染、脏器损伤等并发症。气腹通常是术中建立操作空间的措施,本身不等同于术后感染并发症。长杆器械限制操作自由度和手眼协调,对精确性、末端灵活性与视觉判断提出较高训练要求。
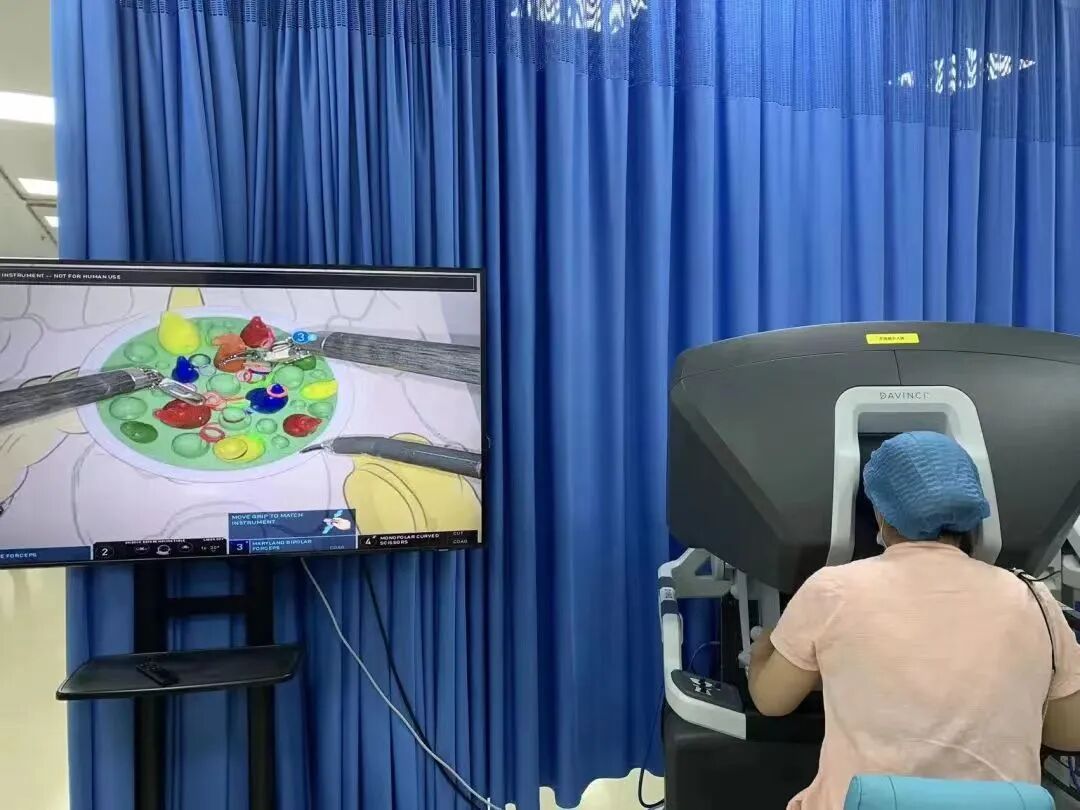
达芬奇于2000年获得美国FDA许可,随后逐步扩展适应证;它并非仅为前列腺癌首次获批。经过多代发展,达芬奇成为广泛使用的机器人辅助腔镜手术平台。
机器人辅助使医生可坐在控制台操作,支撑装置和震颤过滤有助于减轻操作负担、提高动作稳定性。是否减少术后并发症须依据具体术式、病例和比较研究判断,不能由设备功能直接推定。
#02:泌尿外科、妇科、普外科:腔镜手术机器人的多点开花
【泌尿外科】:泌尿外科手术是腔镜机器人经典手术,前列腺根治术、肾部分切除术等泌尿外科术式是手术机器人的经典术式。在美国,机器人辅助前列腺根治术的渗透率已超过70%。
【妇科】:机器人辅助已用于部分妇科良性疾病与肿瘤相关手术,三维视野和灵活器械可支持操作。但不能概括为完成绝大多数手术且普遍更优;尤其宫颈癌根治术,微创与开放术式的肿瘤学结局须谨慎评估。FDA曾专门提示,设备许可不等于证明其对所有癌症治疗的长期安全与有效。
【普外科】:普外科已逐渐成为机器人辅助手术的重点领域。腔镜手术机器人目前在普外科的临床运用主要在胃肠手术和肝胆胰手术,近年来在美国疝修补手术运用中也逐渐兴起。
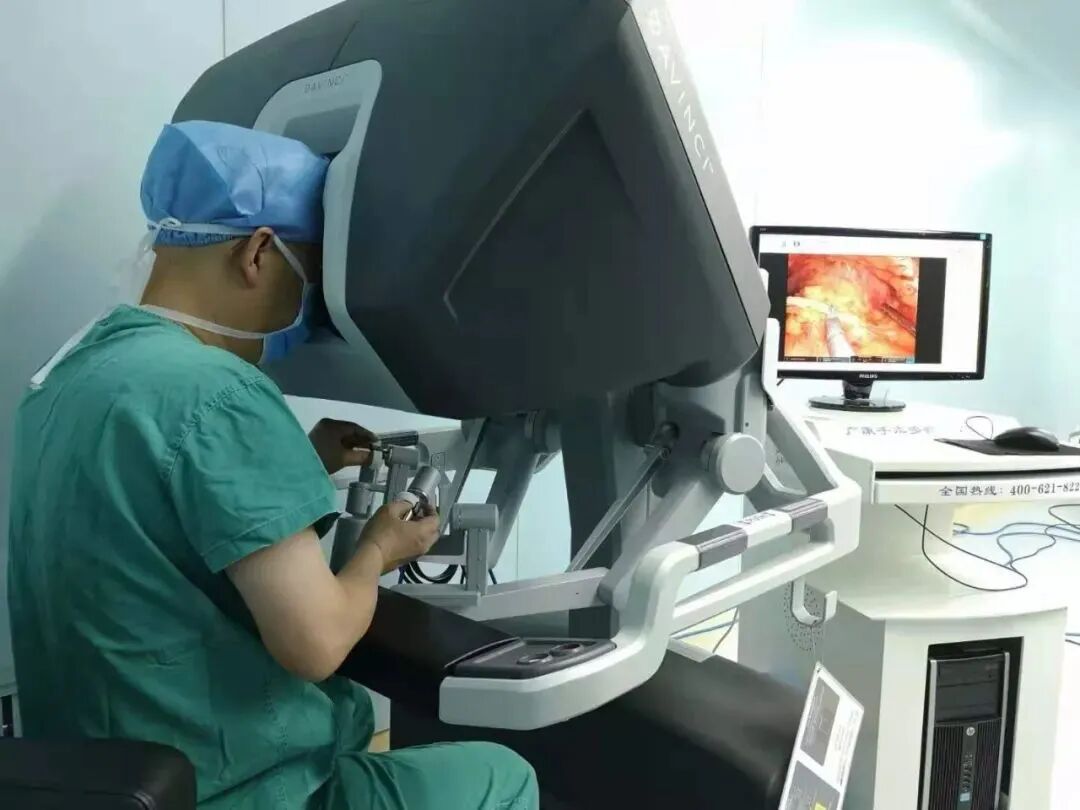
直觉、美敦力、强生:群雄争霸
#01:直觉外科:开启“达芬奇”垄断时代!
直觉外科公司于1995年成立,达芬奇系列不断改进灵活度、成像和人机交互。原稿写“已经发展到第五代”与本文约2022年的语境不符:da Vinci 5于2024年3月14日获FDA许可,这属于后续进展。
达芬奇由外科医生控制台、患者旁机械臂和成像系统等组成,可提供精细控制、三维视野与震颤过滤。它仍由医生操作,有器械和手术风险,不能宣称安全性普遍超过人手或保证更好结局。
视频1:达芬奇手术机器人机械臂
达芬奇手术机器人拥有三项关键核心技术:可自由运动的手臂腕部EndoWrist、3D高清影像技术以及主控台的人机交互设计。机械手臂的腕部采用能够完成人手无法实现的动作,触及范围更广。达芬奇手术系统的内窥镜可以形成的三维立体图像使手术视野被放大10~15倍,提高腔镜手术的精确性。最后,主控台的设计充分考虑人机交互,降低了手术医生的疲劳感,将医生手部的自然颤抖或无意的移动减小到最小程度。
然而,本土售价仅为150万美元左右的达芬奇手术机器人,在华的销售价格要比其在全球市场的均价贵一倍,医院基本没有议价空间。目前国内第三代四臂达芬奇手术机器人的总体购置费用在350万美元左右,价格相当“不接地气”。
视频2:达芬奇手术机器人剥小龙虾
#02:美敦力:多年收购,精准布局。
Medtronic(美敦力)于1949年在美国成立,2021年10月11日,美敦力的Hugo机器人辅助手术(RAS)系统获得CE批准。
目前,欧洲多家医院已经率先安装 Hugo RAS系统并将机器人辅助手术的益处扩展到患者身上。这也标志着达芬奇二十年垄断手术机器人市场的神话即将被横空出世的美敦力打破。
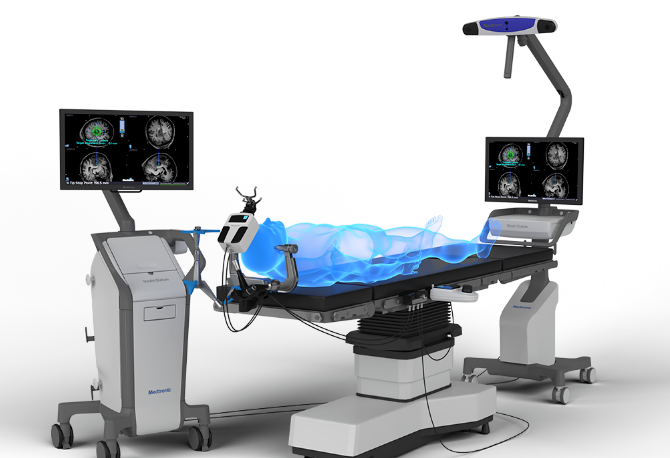
Hugo RAS系统旨在解决二十年来阻碍手术机器人临床应用的历史成本和使用障碍。与达芬奇相比,美敦力推出的Hugo RAS系统包括手术塔、控制台、手术手臂和机械手推车,使用模块化的解决方案,重点克服手术机器人成本和应用的障碍,平台设计紧凑可移动,可以在整个医院内移动,降低为每个手术室分别购买机器人系统的成本。
#03:强生:赛道黑马,强势杀出!
强生公司于1886年成立于美国,2020年11月强生公布了搭载了六只机械臂的Ottava腔镜手术机器人。
原稿介绍的是OTTAVA早期六臂构想,强调与手术台整合、减少额外占地和改善工作流程的设计目标。当时这不等于已获批的临床用途;强生2023年公布的后续设计为四臂,本文保留早期历史语境。
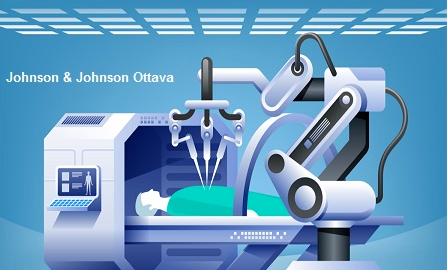
Ottava的设计不同于达芬奇的悬臂式安装性质和Hugo的模块化格式,旨在释放空间,增加整个平台从一个手术室到另一个手术室的可移动性,节省患者和医生的时间。同时,该设备可以执行多种类型的操作,帮助医院避免购买多个为不同目的而设计的机器人,从而为他们节省大量的间接成本。
微创、康多、威高:弯道超车
#01:微创:打破“技术壁垒”的中国智造!
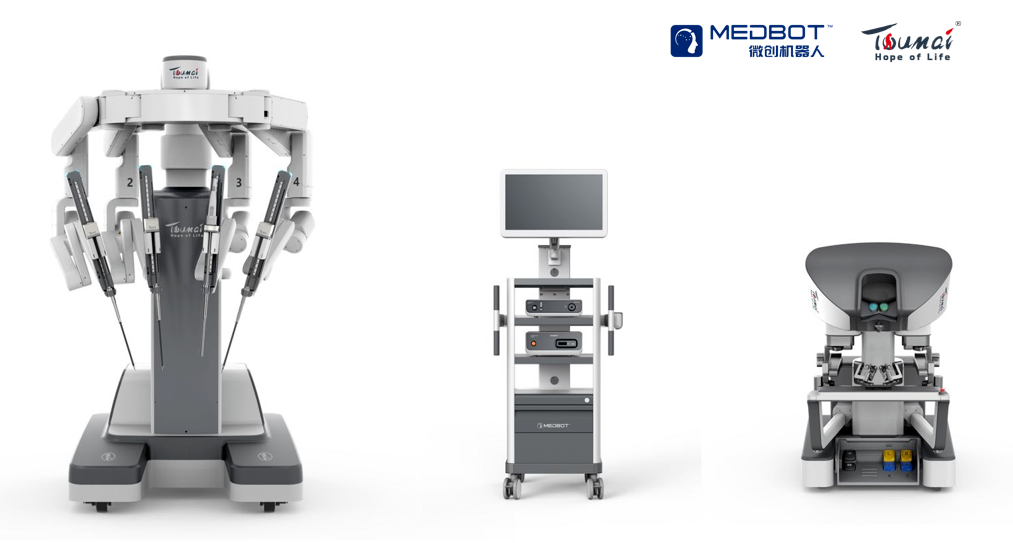
2022年1月27日,微创医疗科学有限公司旗下自主研发的图迈Toumai腔镜手术机器人获得国家药监局的上市批准,成为当前唯一一款由中国企业研发并获准上市的四臂腔镜手术机器人。
作为四臂腔镜手术机器人,图迈具有三维立体真实术野、腕式手术器械高度灵活等临床优势,在临床试验中充分展现出了有效性和安全性,有望打破外资品牌对中国市场的垄断。
5G通信可支持专家在远端控制台参与机器人手术,帮助探索偏远地区服务。但患者仍须在具备资质、麻醉、急救和现场团队的医疗机构接受手术;不能理解为在家中“足不出户”接受手术。网络可靠性、授权和应急方案同样关键。
2022年6月,图迈腔镜手术机器人连接横跨近5000公里的新疆克州和江苏南京,顺利完成两例泌尿外科超远程手术,实现迄今为止世界最远距离的5G远程机器人手术,体现了国产腔镜手术机器人的卓越性能以及其对5G网络的完美兼容,进一步奠定了“中国智造”的发展基石。
#02:康多:助力攻克泌尿难题。
苏州康多机器人有限公司于2014年注册成立,由康多公司自主研发的腔镜手术机器人于2022年6月获得国家药监局的上市批准。
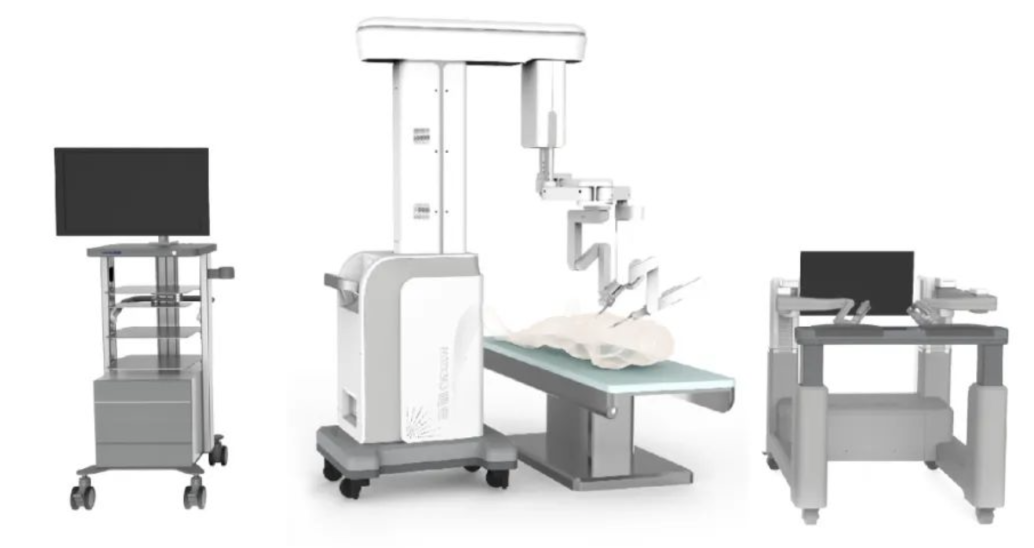
康多腔镜手术机器人系统包括医生控制台、多臂机器人系统、多自由度手术微型器械、高清3D视觉系统等产品及相关辅助设备。在3D视野下,医生可以立体观察病灶位置,通过操作“主手”操作杆令“从手”机械臂带动器械快速精准随动,实现机器人腔内精准手术。
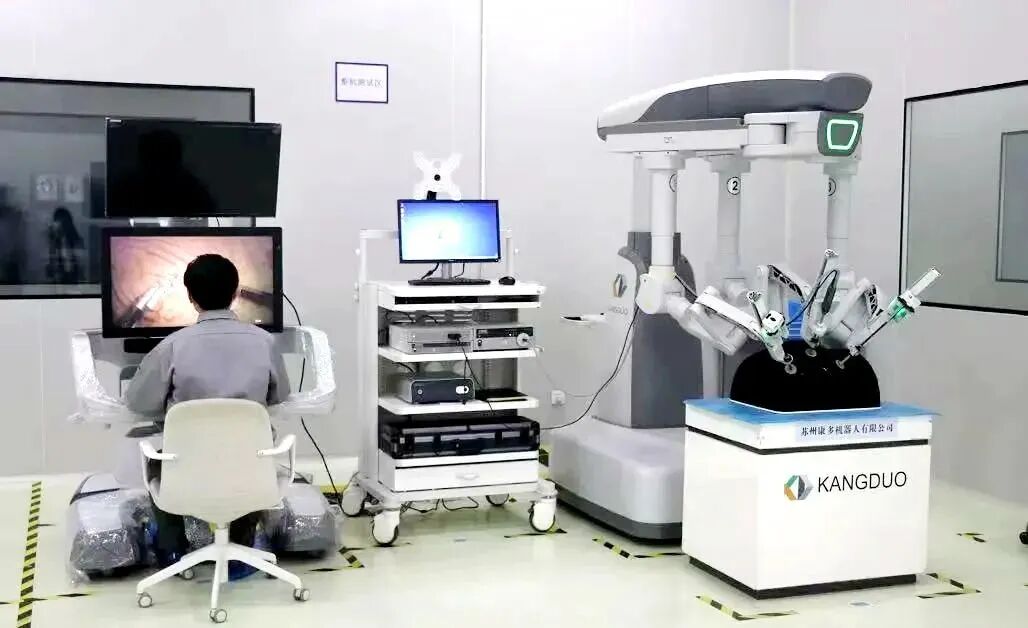
超越“人手极限”的高灵巧度、精密度机械手以及独特的开放式3D双屏幕手术机器人控制台,赋予了康多实现弯道超车的实力与自信。康多腹腔内窥镜机器人手术系统具有七自由度主操作手,真实映射人体手部位置和姿态,智能识别并滤除手部颤抖,确保手术操作更精准、更稳定。
原稿介绍器械末端可旋转540度及开放式3D双屏控制台,这些属于具体产品功能。控制台设计旨在改善术者姿势与舒适度,不能直接证明能避免眼部、颈部或腰椎损伤。
#03:威高:国产黑马,大放异彩!
2021年10月27日,山东威高手术机器人有限公司生产的腹腔内窥镜手术设备正式获得国家药监局批准上市,成为国内首家获批上市的腔镜手术机器人系统。
作为国内首个采用主从控制进行腹腔手术操作的设备,威高采用末端解耦的丝传动多自由度手术器械设计,增强了医生操作的灵活性;折展式远端定心器械操作臂设计使其具有小型轻量化的优点;基于异构端映射的主从操作模式,可以实现位姿分离控制,有利于减少手术并发症,提升患者生活质量,缓解医生疲劳,降低应用成本。
#04:政策助力,积极推进国产全替代!
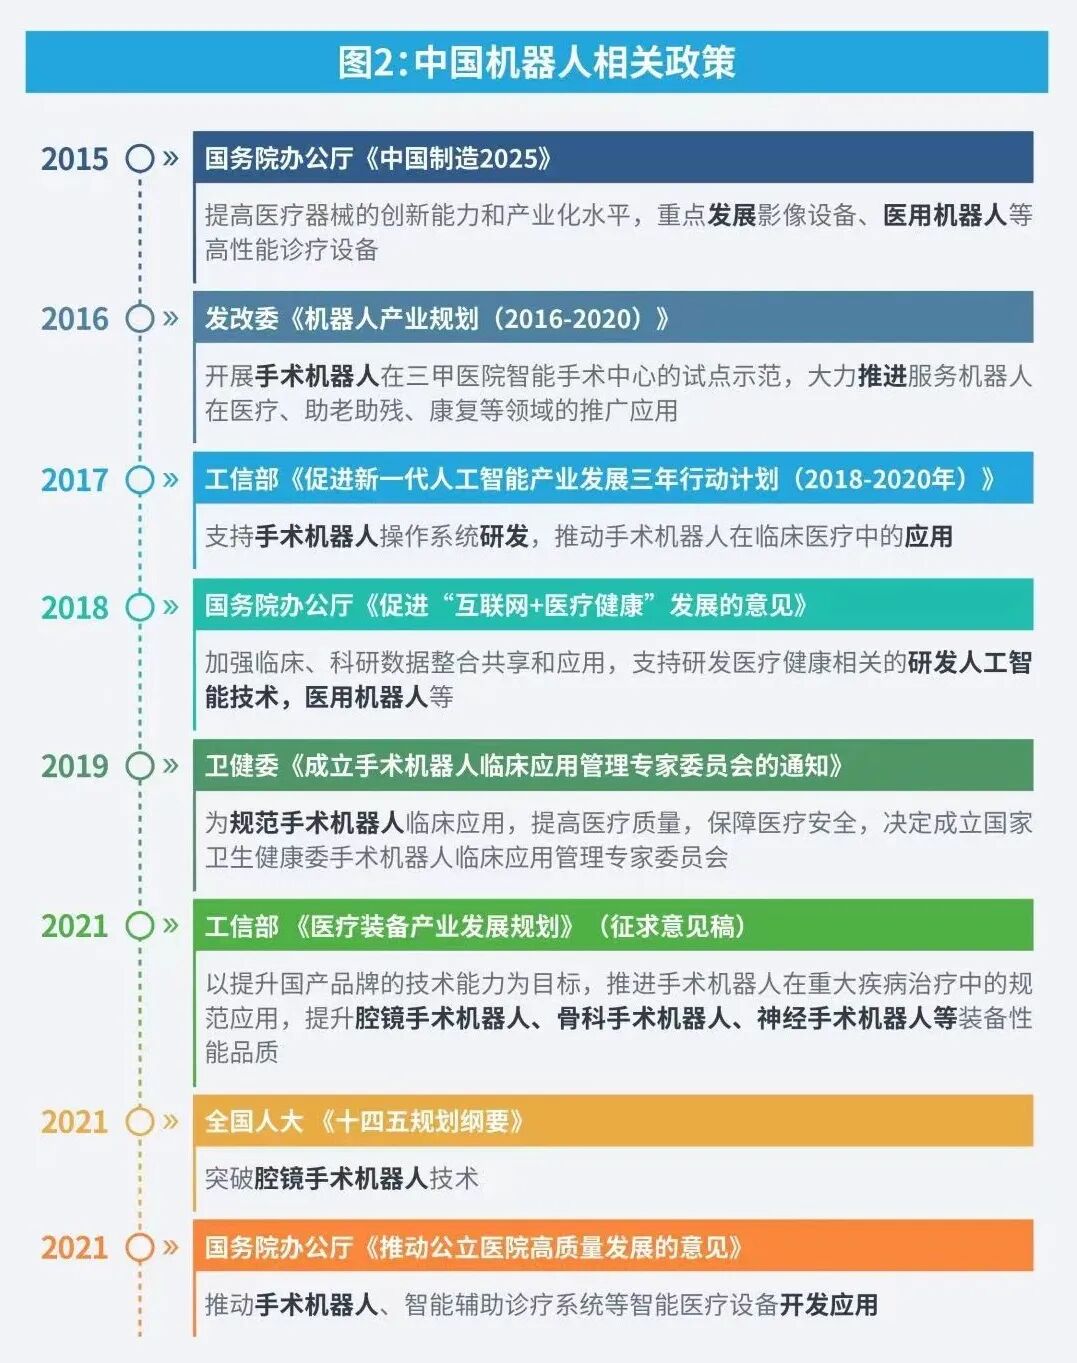
2021年上海医保文件将“人工智能辅助治疗技术”列为乙类,限于前列腺癌根治术、肾部分切除术、子宫全切术和直肠癌根治术,并规定20%先行自负比例。这不表示所有患者整台手术仅支付20%;实际支付还涉及其余医保规则与具体费用。该文件是历史政策资料,不能替代当前待遇核查。
随着国内市场的不断扩增,国产替代的鼓励政策也会促进国产手术机器人的推广,进一步实现国产全替代,完成对进口手术机器人的弯道超车。
内卷之战、谁与争锋
#01:爆发式增长的中国市场:潜力无限!
手术机器人在国外已有30多年的应用历史,而在国内,直到2006年北京301医院引进第一台达芬奇手术机器人,手术机器人才正式走上中国的临床舞台。
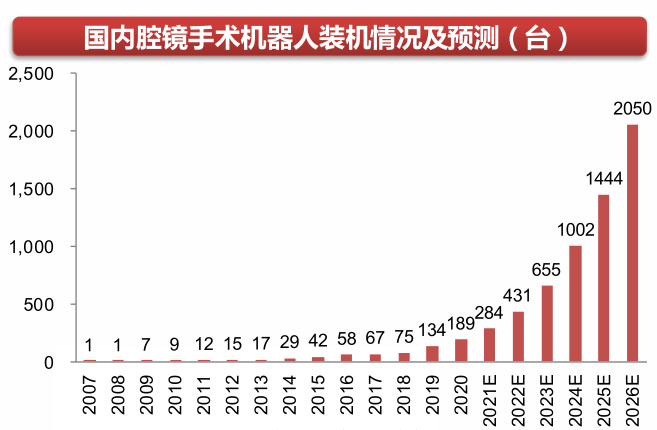
根据相关统计数据显示,2013年以前,国内市场每年新增的腔镜手术机器人数量基本低于5台,2014~2018年新增数量在10台左右,直至2019、2020年才开始呈现爆发式增长,2021年这一数字首次达到100台。而在未来几年内,这一数字仍然还有很大的上涨空间。
美国仍是当前腔镜手术机器人的最大市场,机器人辅助腔镜手术的市场规模由2015年的17亿美元增加至2020年的29亿美元,腔镜机器人手术量由2015年的50万例增加至2020年的90万例,渗透率达到13.3%,2026年有望增至170万例,渗透率达到23%。
原稿将中国2020年市场规模写为“20.7亿美元”、2026年预测写为“150亿美元”。其统计口径、币种和来源未在导出资料中交代,存在单位混淆可能,因此仅保留为原稿未核历史预测,不作为可引用的市场规模事实。国内市场仍在发展,其潜力须以可靠、同口径数据评估。
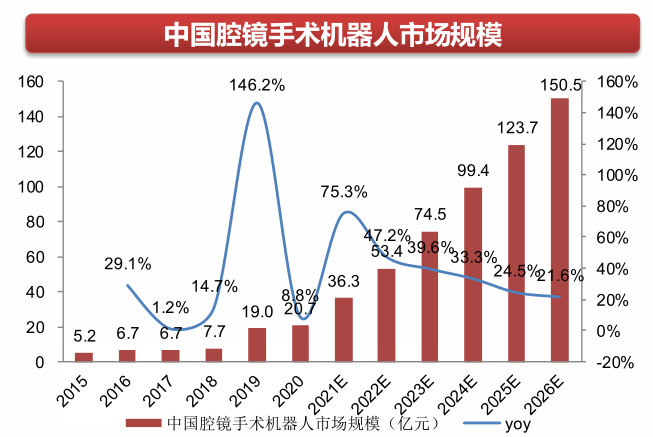
#02:医疗成本,价格限制,层层限制阻碍发展。
高昂的手术成本与难以突破的技术壁垒,正在限制着手术机器人在中国的推广与发展。
原稿称中国达芬奇装机接近300台,80%集中于大城市和省会三甲医院,这属于未注明统计时间和来源的历史数字。基层医院可能从适当机器人辅助手术获益,但设备不能代替合格外科医生、麻醉与应急团队;采购、维护、培训和耗材成本仍会影响可及性。
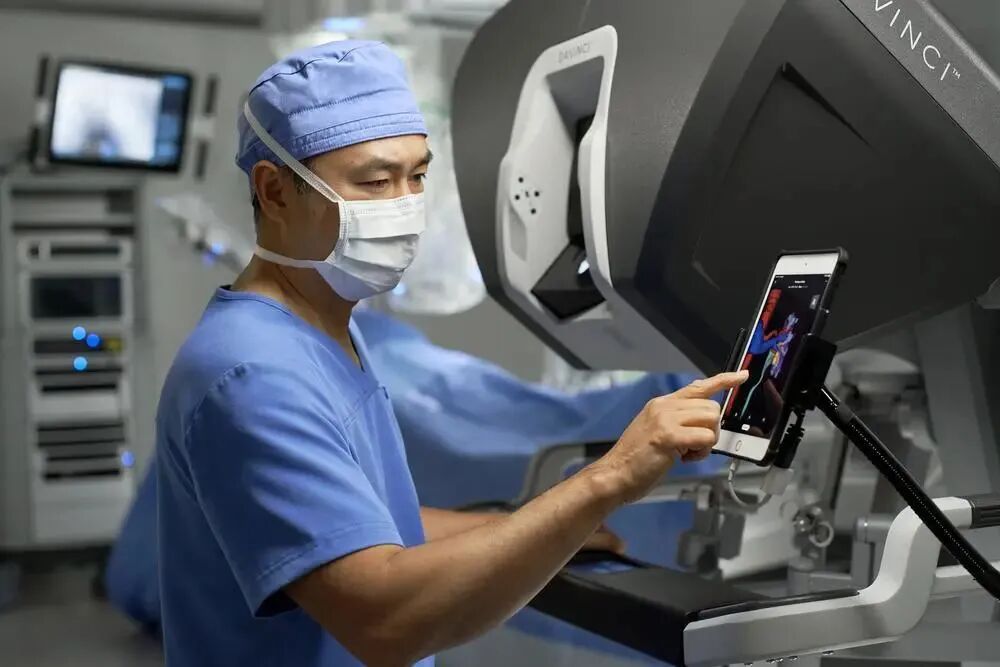
除机器购置外,部分可重复使用的达芬奇手术器械具有规定的使用次数限制,需要按型号更换;不能把可换器械称为整根机械臂,也不能把“十次、四根、700—1500美元”概括为所有系统的固定规则。原稿列举的4—5万元、报销约50%及额外2—4万元收费,是未核时间与地区的历史例子,不能用来估算当前个人费用。
#03:国产化破解“达芬奇密码”之路,道阻且艰。
“医生年纪越大技术越好!”;“机器人都可以做手术了,还要医生干嘛?”;“机器人终究还是机器,手术中的突发状况机器人可以解决吗?”;“机器人做手术比普通手术贵好几万块钱,还不能走医保报销,真的划算吗?”
以上种种对于手术机器人临床运用的可靠性与精准性的质疑,让机器人辅助腔镜手术在中国的推广几乎举步维艰,对手术机器人技术的质疑,相比普通腹腔手术更加昂贵的治疗费用,2015年在中国完成的机器人辅助腔镜手术数量仅为1.1万例,虽然这一数字在2021年提升至8.8万例,但是如何向更多患者普及手术机器人的技术优势,如何让更多患者能够负担机器人辅助手术的医疗成本,仍是我们亟需解决的问题。
虽然更具价格优势的国产腔镜手术机器人在近几年内陆续获批上市,但是出于对进口品牌的盲目推崇与迷信,更多患者更愿意支付高昂的达芬奇机器人手术费用而非选择国产机器人辅助手术。
截止目前,达芬奇手术机器人在中国的总手术量超过32万台,几乎完成了对中国腔镜手术机器人市场的全面垄断。虽然国产手术机器人正在逐渐崛起,但是面对达芬奇机器人这样的“庞然大物”,如何快速获得患者信任,如何帮助临床医生熟悉全新的手术机器人系统,都是摆在国产腔镜手术机器人推广道路上的巨大难题。腔镜手术机器人国产化全面替代之路,道阻且艰,任重道远!
#04:中国智造,有望冲破“技术关隘”!
腔镜手术机器人是手术机器人领域内系统极为复杂、技术难度极大、临床与商业价值极高的产品方向,想要攻克腔镜手术机器人这一手术机器人最高科技领地,中国智造刻不容缓!
设备与耗材的兼容性、识别机制和专利布局可能形成进入门槛。原稿称达芬奇拥有4000—5000件专利,但未说明统计口径;侵权责任取决于具体权利、司法管辖和案件事实,不能推定“每台上亿元”赔偿。
正是因为这个原因,微创、康多、威高等国产手术机器人公司的出现,对推动我国迈向手术机器人产业战略高地、快速提升我国机器人手术临床应用水平具有重要意义。
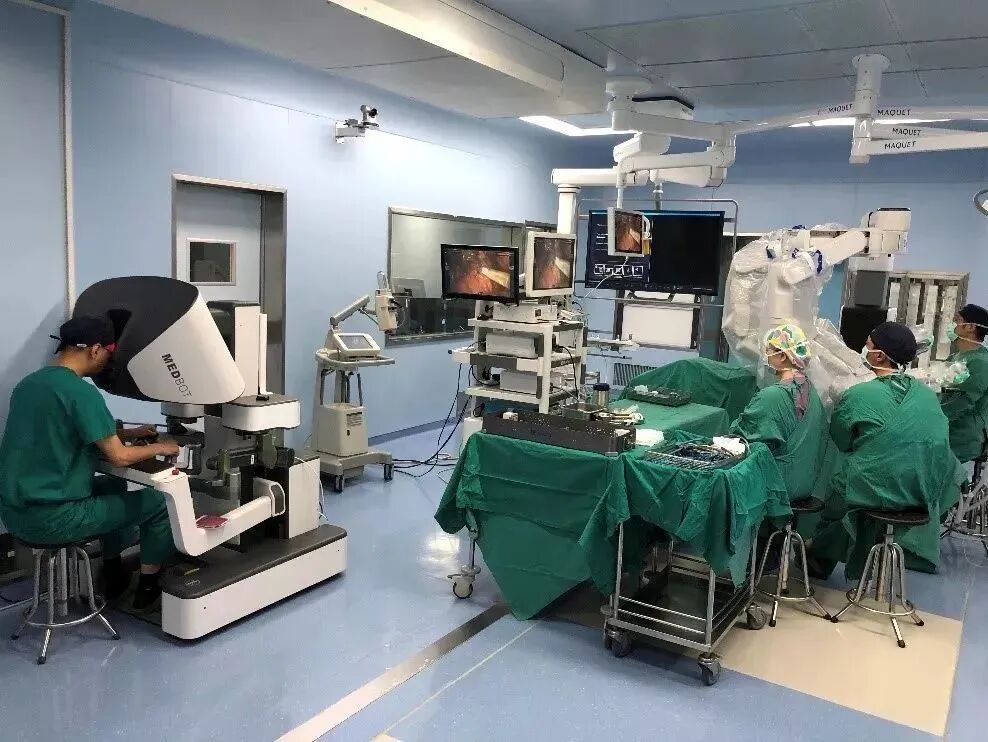
2021年被称为腔镜手术机器人的国产化元年。在这一年,威高集团的妙手拿到国产腔镜手术机器人第一证,以腔镜手术机器人为主打产品的微创也成功在港股上市。2022年1月底,微创的图迈通过了国家药监局审批,应用于泌尿外科腹腔镜手术操作。2022年6月底,康多的腔镜手术机器人获得国家药监局的上市批准,完成世界首次跨运营商、跨网域的“5G+固网专线”多点协同远程临床实时交互教学手术。
国产平台相继获批增加了临床和市场选择。精度、学习曲线、手术质量和总费用是否改善,仍需具体产品、术式和比较研究支持;AI与5G的发展不保证必然全面替代或普遍大幅降价。
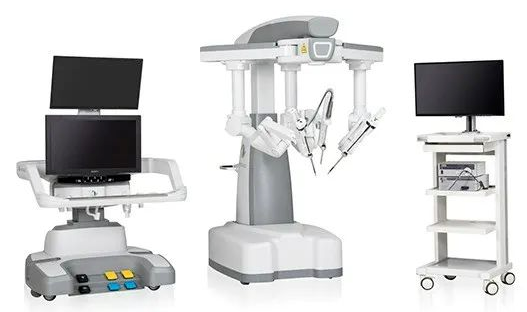
对达芬奇腔镜手术机器人而言,这是一场“王座保卫战”,敌人已至,但荣光仍在!
对后起之秀国产腔镜手术机器人而言,这是一场弯道超车的追逐战,能否成功破解“达芬奇密码”,打破垄断格局,实现腔镜手术机器人国产化替代,只待今朝功成!
后“达芬奇时代”,谁才是腔镜手术机器人的明日之星,就让我们拭目以待!
本文素材来源网络,若有侵权请联系删除。
迁移校订说明:本文保留约2022年的产业竞争语境,不是当前设备目录、收费标准或医疗建议。机器人辅助不等于自主手术;设备功能不能直接保证临床优效。历史预测、装机、收费、市场币种及专利数量未获完整来源确认,已标明边界;医保20%为指定项目先行自负比例。原稿两段视频在本地导出中仅有嵌入标识,暂无可用视频文件。
来源与编辑记录
根据博士科普公众号完整历史文章导出恢复。
校订说明:迁移校订说明:本文保留约2022年的产业竞争语境,不是当前设备目录、收费标准或医疗建议。机器人辅助不等于自主手术;设备功能不能直接保证临床优效。历史预测、装机、收费、市场币种及专利数量未获完整来源确认,已标明边界;医保20%为指定项目先行自负比例。原稿两段视频在本地导出中仅有嵌入标识,暂无可用视频文件。